Giai nhân tuổi 55 ở biệt thự hơn 1.000m², sẵn sàng để lại tài sản nhưng không muốn con sống dựa vào tiền bạc
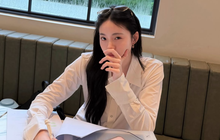
Người đẹp hiện sống trong biệt thự sang trọng tại TP.HCM.
Giáng My sinh năm 1971, đăng quang Hoa hậu Đền Hùng năm 1992. Từng là gương mặt nổi bật của làng ảnh lịch thập niên 1990, cô hiện duy trì công việc kinh doanh và thỉnh thoảng tham gia hoạt động nghệ thuật.
Ở biệt thự cả ngàn mét vuông nhưng luôn dạy con sống tự lập
Giáng My hiện sống trong căn biệt thự rộng khoảng 1.000m² tại khu Thảo Điền, TP.HCM. Ngôi nhà có hồ bơi, sân vườn, không gian thưởng trà và nhiều món đồ nội thất được cô lựa chọn. Người đẹp tham gia thiết kế, xây dựng tổ ấm dù nhận được sự hỗ trợ từ gia đình.
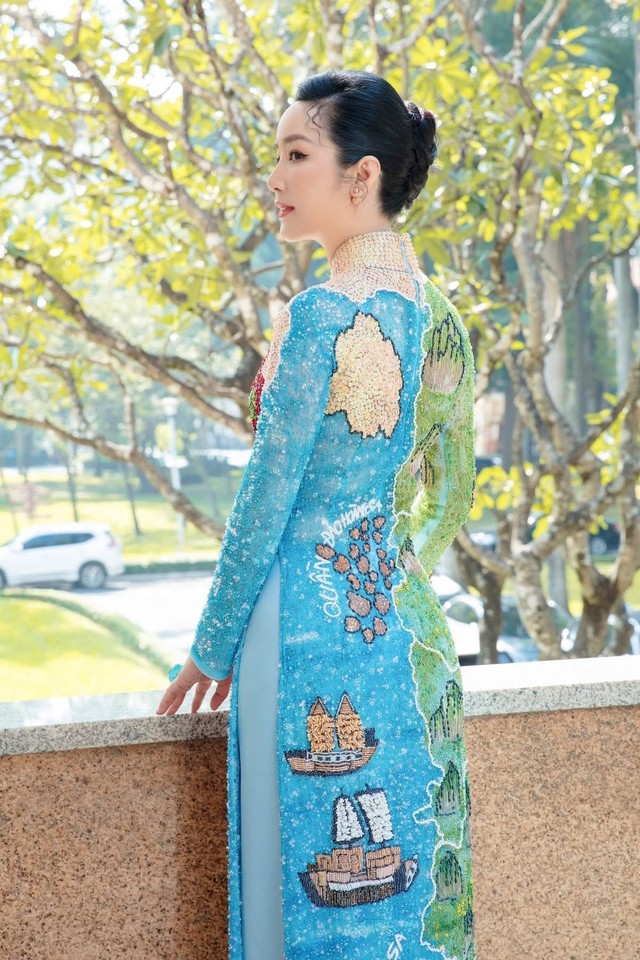
Ở tuổi 55, Giáng My vẫn xuất hiện trong các hoạt động thời trang - Ảnh: FBNV
Ở tuổi 55, Giáng My vẫn xuất hiện trong các hoạt động thời trang. Trong bài đăng tháng 1/2026 trên Thanh Niên, khi nói về việc dung hòa sự nghiệp và gia đình, cô chia sẻ: "Theo tôi, cân bằng không có nghĩa là chia đều mà là đặt đúng ưu tiên ở từng giai đoạn".
Quan niệm ấy từng được Giáng My chia sẻ về việc nuôi dạy con gái Anh Sa: "Tôi muốn dành toàn bộ tài sản cho con gái, nhưng tôi không cho cháu con cá mà cho cần câu. Tôi dùng tiền để đầu tư vào giáo dục cho con, để con có một nền tảng vững chãi. Tôi sẽ không cho con một cục tiền, vì như vậy sẽ chỉ làm hư con mà thôi".
Giúp con đến đâu để tuổi già không trở thành gánh nặng tài chính?
Ở nhiều gia đình, tiền dành cho con không dừng lại khi con tốt nghiệp hay đi làm. Cha mẹ tiếp tục hỗ trợ cưới hỏi, mua nhà, chăm cháu, thậm chí giúp con trả nợ hoặc kinh doanh. Những khoản chi xuất phát từ tình thương nhưng có thể ảnh hưởng đến kế hoạch tuổi hưu nếu vượt quá khả năng.
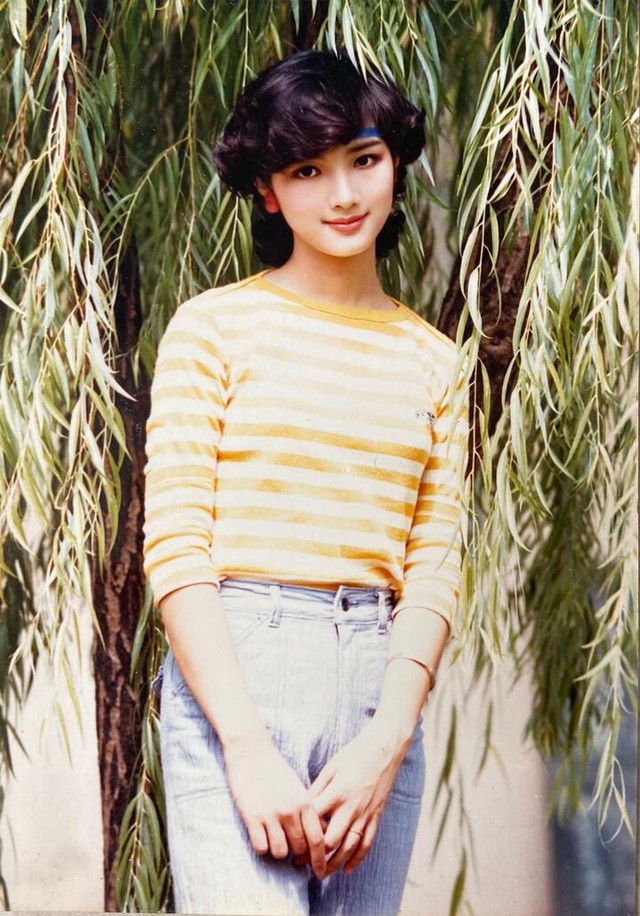
Giáng My sẵn sàng để lại tài sản cho con nhưng không muốn con sống dựa vào tiền bạc - Ảnh: FBNV
Điều cần phân biệt trước tiên là có tài sản chưa chắc đã có tiền để chi tiêu. Một căn nhà có giá trị lớn không tự tạo ra thu nhập hằng tháng. Nếu phần lớn tài sản nằm ở bất động sản, gia đình vẫn có thể thiếu tiền mặt khi cần điều trị bệnh, sửa nhà hoặc trang trải sinh hoạt.
Theo MoneyHelper, dịch vụ hướng dẫn tài chính được Chính phủ Anh hậu thuẫn, lập ngân sách giúp mỗi người xác định thu nhập, chi phí và khả năng tiết kiệm thực tế. Với người chuẩn bị nghỉ hưu, cần tính cả giai đoạn thu nhập từ công việc giảm hoặc chấm dứt. Số tiền đang dư ở tuổi 50 không nên mặc nhiên được coi là khoản có thể cho hết.
Một cách tính dễ áp dụng là xác định số tiền tối thiểu cần dùng mỗi tháng sau nghỉ hưu. Chẳng hạn, nếu chi phí thiết yếu là 10 triệu đồng nhưng thu nhập ổn định chỉ có 7 triệu đồng, gia đình phải bù 3 triệu đồng mỗi tháng, tương đương 36 triệu đồng mỗi năm. Đó mới là phần thiếu hụt sinh hoạt, chưa tính lạm phát, sửa chữa nhà cửa hay chi phí y tế phát sinh.
Bên cạnh nguồn tiền cho cuộc sống lâu dài, cha mẹ cần có quỹ dự phòng dễ sử dụng. MoneyHelper gợi ý nên cố gắng dành ít nhất ba tháng chi phí thiết yếu cho tình huống bất ngờ. Đây là mức tham khảo, không phải con số đủ cho mọi gia đình; người có bệnh mạn tính, thu nhập bấp bênh hoặc nhiều người phụ thuộc có thể cần khoản dự phòng lớn hơn.
Khi con cần một khoản tiền lớn, cha mẹ nên xác định rõ đó là tiền tặng hay tiền cho vay. Nếu hỗ trợ con mua nhà, cần cân nhắc liệu khoản tiền ấy có khiến mình mất khả năng chi trả khi ốm đau. Nếu giúp vốn kinh doanh, hãy tự hỏi gia đình có thể chấp nhận mất khoản tiền đó hay không. Một quyết định phù hợp phải dựa trên khả năng thực tế, không chỉ mong muốn giúp con.
Giới hạn hỗ trợ cũng cần được nói rõ. Chẳng hạn, thay vì hứa trả mọi khoản thiếu hụt, cha mẹ có thể thống nhất hỗ trợ một phần học phí, một khoản vốn ban đầu hoặc chi phí sinh hoạt trong thời gian xác định. Trước mỗi khoản hỗ trợ lớn, nên xem lại dòng tiền và trao đổi thẳng thắn về kỳ vọng của hai thế hệ.
Không phải sự giúp đỡ nào cũng cần bằng tiền. Cha mẹ có thể chia sẻ kinh nghiệm làm việc, hướng dẫn con quản lý chi tiêu hoặc hỗ trợ chăm cháu trong giới hạn sức khỏe. Với con đã có thu nhập và sống chung nhà, việc cùng đóng góp tiền sinh hoạt cũng giúp trách nhiệm tài chính được phân chia rõ ràng hơn.
Một rủi ro thường bị bỏ qua là khả năng tự quản lý tiền khi tuổi cao. Cơ quan Bảo vệ Tài chính Người tiêu dùng Mỹ (CFPB) khuyên người cao tuổi chuẩn bị sớm cho tình huống sức khỏe hoặc năng lực quản lý tài chính thay đổi. Giữ hồ sơ tài chính rõ ràng, xác định người đáng tin cậy có thể hỗ trợ khi cần và duy trì quyền chủ động đối với tài sản là những bước quan trọng.
Với mỗi gia đình, sự cân bằng có thể nằm ở chỗ biết hỗ trợ đúng lúc, đúng khả năng và không bỏ quên nhu cầu của cha mẹ. Khi con đã trưởng thành, điều đáng cân nhắc không chỉ là mình có thể cho con thêm bao nhiêu, mà còn là cần giữ lại những gì để bản thân cảm thấy an tâm.
TIN CÙNG CHUYÊN MỤC
Xem theo ngày